Domain perfekte-verbindung.de kaufen?
Wir ziehen mit dem Projekt
perfekte-verbindung.de um.
Sind Sie am Kauf der Domain
perfekte-verbindung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain perfekte-verbindung.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:


-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **

Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Adapter Universe Auto-Antennen-Adapter DAB/UKW-Splitter DIN 150 Ohm, SMB-Stecker DAB+ SplitterMit diesem DAB+ Antennensplitter / Adapter haben Sie die Möglichkeit Ihre normale Stabantenne als DAB-Antenne zu verwenden. Dank der Bauart ist dieser Adapter eine praktische Möglichkeit für einen schnellen Umbau! Somit sparen Sie sich die Installation einer separaten DAB Dach- oder Fensterantenne. Sie müssen nur den normalen Antennenstecker in die Adapterbuchse stecken und schon splittet der Adapter das Antennensignal über eine hochwertig massive Trennweiche in die Bereiche FM/DAB. Die Stromversorgung des integrierten Verstärkers erfolgt über den DAB Stecker des Radios! (Bitte stellen Sie dazu, falls im Setup Ihres Radios vorhanden, "DAB ANT POWER" auf "ON"! Voraussetzung für eine einwandfreie Funktion ist eine Antennenstablänge von 30-100 cm. Nicht kompatibel sind Scheibenantennen, Stoßstangenantennen und Antennen mit integriertem Verstärker. Sie erkennen eine aktive Antenne an einem in die Antennenleitung eingeschliffenen Fernspeiseadapter.13,44 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Verbindlichkeit
-
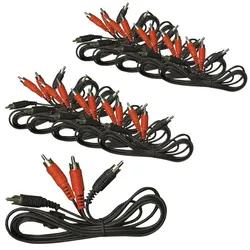
10er Set Cinch Kabel Stecker/Stecker Länge 1,5m Stereo Audio VerbindungBeschreibung Hochwertiges Cinch-Kabel mit 1,5 m Länge zu Verbinden diverser HiFi-, DJ- und anderer Audio-Anlagen. Im Lieferumfang sind 10 Cinch-Verbindungen enthalten! D etails • Cinch-Verbindung • 1,5m • Stereo • Stecker/Stecker Cinch-Verbindung 1,5m Stereo Stecker/Stecker12,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Das perfekte Dinner: Das perfekte Dinner (Bd. 3)Das perfekte Dinner (Bd. 3) , Gemeinsam genießen: Alles für einen perfekten Dinnerabend , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20231007, Produktform: Leinen, Autoren: Das perfekte Dinner, Seitenzahl/Blattzahl: 165, Keyword: 3-Gänge-Menü; Aperitif; Apetizer; Bekannt-TV-Fersehen; Dessert; Digestiv; Drei-Gänge-Menü; Drinks; Fernsehsendung; Feste feiern; Gastgeber; Gastgeberin; Gastgeschenk; Geburtstag; Hauptgang; Hauptspeise; Jubiläum; Klassiker; Kochbuch; Käse-Gang; Menü; Menüabfolge; Nachspeise; Rezepte; Silvester; Tischdeko; Tischdekoration; VOX; Vor-Abend-Programm; Vorspeise; Weihnachten; Zeitplan; besondere Anlässe; festlich; gemeinsam essen; kochen, Fachschema: Kochen / Prominente kochen, TV-Küche~Kochen / Partyrezepte (allgemein)~Partyrezepte, Fachkategorie: TV-, Starkoch-Kochbücher~Kochen für Feste~Kochen: Rezepte und Anleitungen, Warengruppe: HC/Themenkochbücher, Fachkategorie: Kochen und Rezepte allgemein, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: ZS Verlag, Verlag: ZS Verlag, Verlag: Edel Verlagsgruppe GmbH, Länge: 260, Breite: 205, Höhe: 24, Gewicht: 926, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 297921922,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.